
Atualizado em 28 de setembro de 2026
Pix na maquininha é o recebimento por QR Code ou por aproximação feito no próprio terminal de cartão, com o dinheiro caindo em geral no mesmo dia. Costuma custar menos que débito e crédito, mas pode ter taxa da credenciadora, então compare com o recebimento direto na conta antes de escolher.
Quem tem um pequeno negócio sente a mudança no balcão todos os dias. O cliente que antes pedia a maquininha para pagar no débito agora pergunta se aceita Pix, aproxima o celular ou quer parcelar uma compra pelo aplicativo do banco. Cada uma dessas formas tem custo, prazo e risco diferentes para quem recebe.
Este guia separa o que já funciona em setembro de 2026 do que ainda é promessa. Você vai ver quanto custa receber Pix pela maquininha e pela conta e o que o Banco Central permite cobrar. Também vai entender o Pix por aproximação, o Pix Automático, as novas regras contra golpes e em que pé está o Drex.
Neste artigo
- Como funciona o Pix na maquininha
- Quanto custa receber Pix pela maquininha ou pela conta
- Pix por aproximação no caixa
- Pix Automático para mensalidades e assinaturas
- Crédito via Pix e o fim do nome “Pix Parcelado”
- Golpes, devolução e o novo MED do Pix
- Celular como maquininha, link de pagamento e Drex
- Perguntas frequentes
- Como montar o caixa em 2026
Como funciona o Pix na maquininha
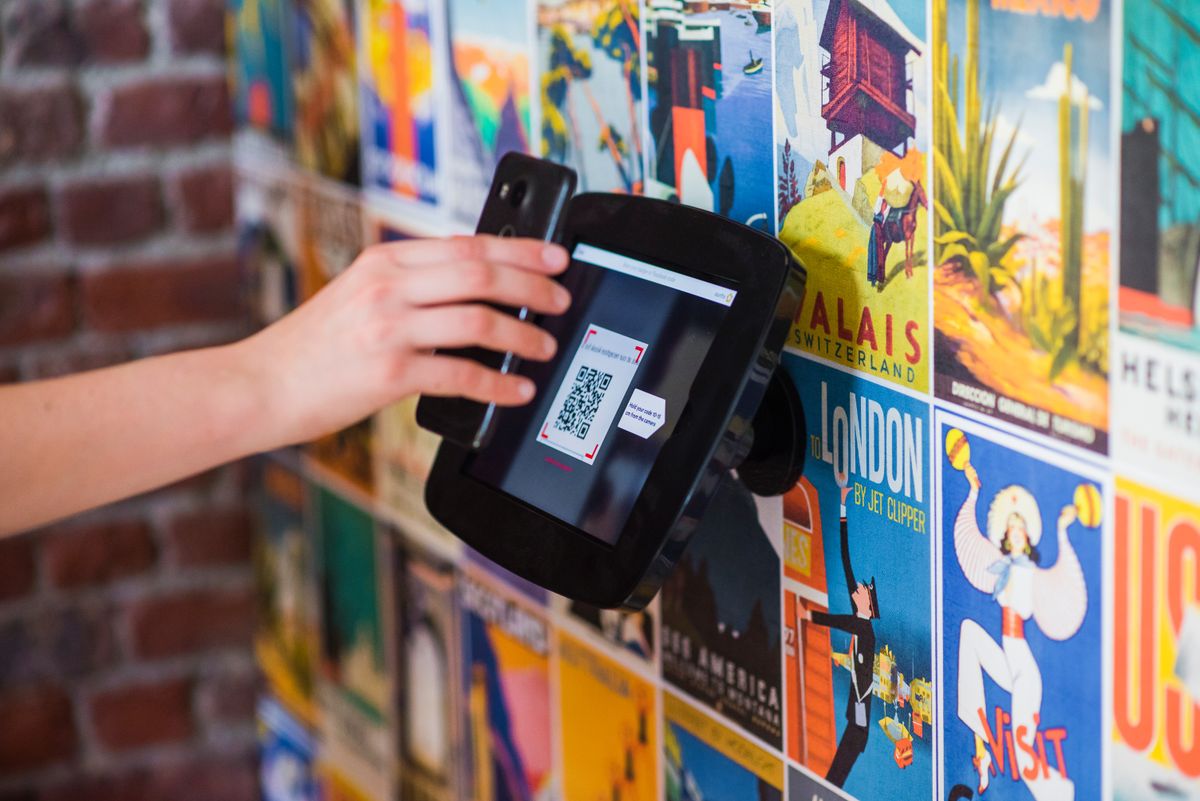
No Pix pela maquininha, o terminal gera um QR Code com o valor da venda, o cliente paga pelo aplicativo do banco dele e a confirmação aparece na tela da própria máquina. O dinheiro vai para a conta vinculada à credenciadora, que depois repassa para a sua conta conforme o contrato, em geral no mesmo dia.
A grande diferença em relação ao cartão está em quem participa da operação. No Pix não existe banco emissor de cartão nem bandeira, então não há tarifa de intercâmbio nem a parte da bandeira embutidas no custo. Sobra apenas o que a credenciadora cobra pelo serviço de gerar a cobrança e conciliar a venda.
A vantagem prática é a conciliação. Como a venda nasce na maquininha, ela entra no mesmo relatório do débito e do crédito, com valor, horário e identificação. Isso evita o problema clássico do Pix para chave, em que o caixa precisa conferir no aplicativo do banco se o dinheiro caiu mesmo.
E se o cliente mostrar só o comprovante?
No Pix feito pela maquininha, quem confirma o pagamento é o terminal, e esse é o maior ganho de segurança. Já no Pix para chave ou QR Code impresso, a regra é nunca liberar a mercadoria olhando apenas o comprovante na tela do cliente, porque comprovante falso e Pix agendado que nunca se concretiza são truques conhecidos no varejo.
Na prática, o que eu vejo com mais frequência é o comerciante que aceita Pix para chave no balcão, confere tudo no próprio celular e perde tempo e dinheiro com isso nos horários de pico. Se fosse comigo, eu usaria o Pix na maquininha para o movimento do balcão e deixaria a chave para vendas à distância, desde que a taxa cobrada caiba na conta que mostramos a seguir.
Quanto custa receber Pix pela maquininha ou pela conta
Pela maquininha, a credenciadora pode cobrar um percentual por Pix recebido, que precisa constar da tabela do contrato. Pela conta, a regra depende do tipo de cliente, e o banco pode cobrar de empresas e, em situações específicas, também de pessoas físicas e MEI.
A norma do Banco Central que trata do assunto é a Resolução BCB nº 19, de 2020. Ela proíbe cobrar da pessoa física, inclusive do empresário individual, pelo envio de Pix e pelo recebimento de transferências. A tarifa, porém, é permitida quando o recebimento tem finalidade de compra, e pessoas jurídicas podem ser cobradas no envio e no recebimento. Como resumiu a CNN Brasil ao explicar quando o Pix pode ser cobrado, o recebimento com fins comerciais pode ser tarifado, por exemplo, via QR Code dinâmico ou acima de 30 recebimentos no mês.
Simulação com dois tipos de negócio
Imagine um negócio que recebe R$ 12.000 por mês em Pix e compare duas cobranças hipotéticas, uma de 0,99% por Pix na maquininha e outra de R$ 0,40 por recebimento cobrada pela conta PJ. O resultado muda conforme o valor médio de cada venda.
| Simulação (R$ 12.000/mês em Pix) | Número de vendas | Maquininha a 0,99% | Conta a R$ 0,40 por Pix |
|---|---|---|---|
| Cafeteria, ticket médio de R$ 25 | 480 | R$ 118,80 | R$ 192,00 |
| Loja de roupas, ticket médio de R$ 150 | 80 | R$ 118,80 | R$ 32,00 |
Com essas premissas, o ponto de equilíbrio fica em um ticket médio de cerca de R$ 40. Abaixo disso a tarifa fixa por recebimento pesa mais, e acima dele o percentual passa a ser o mais caro. Não existe opção barata em geral, existe a opção barata para o seu ticket.
Para comparar com o cartão, os mesmos R$ 12.000 custariam R$ 144 no débito a 1,2% e R$ 384 no crédito a 3,2%, usando taxas hipotéticas. Por isso muitos lojistas oferecem desconto no Pix, o que a Lei nº 13.455, de 2017, permite, desde que o desconto esteja informado de forma visível ao consumidor.
O erro que mais custa caro aqui é assumir que Pix é sempre de graça para quem vende. Minha orientação é pedir à credenciadora e ao banco a tarifa exata do Pix recebido, fazer a conta com o seu ticket médio e só então decidir onde concentrar o recebimento. O método completo está no nosso guia sobre taxa de maquininha de cartão.
Pix por aproximação no caixa
O Pix por aproximação permite pagar encostando o celular no terminal, sem abrir o aplicativo do banco para ler QR Code. Ele está disponível desde 28 de fevereiro de 2025 e usa a tecnologia NFC, a mesma do cartão por aproximação.
Para o cliente, o requisito é ter um celular com NFC e habilitar o pagamento por aproximação no aplicativo do banco e na carteira digital, como explicou a InfoMoney no lançamento do Pix por aproximação. Para o lojista, o requisito é ter uma maquininha que aceite essa modalidade, o que depende do modelo do aparelho e da credenciadora.
O ganho está no tempo de fila. Uma venda por QR Code pode levar alguns segundos a mais, com o cliente abrindo o aplicativo, apontando a câmera e confirmando. A aproximação reduz tudo a encostar o aparelho, o que pesa em negócios de ticket baixo e muito movimento, como padarias e lanchonetes.
O custo escondido é a troca de aparelho. Se a sua maquininha não aceita a modalidade, a credenciadora pode oferecer outro modelo com aluguel ou preço diferente. A taxa do Pix por aproximação pode não ser a mesma do Pix por QR Code, então vale pedir as duas por escrito.
Muita gente acha que precisa correr para trocar a maquininha por causa da aproximação, e quase sempre está enganada, porque o QR Code continua funcionando e boa parte dos clientes ainda paga assim. Eu só trocaria o aparelho se a fila for um problema real no seu negócio ou se a troca vier sem custo extra.
Pix Automático para mensalidades e assinaturas
O Pix Automático permite cobrar valores recorrentes, como mensalidades, com uma única autorização do cliente. Ele está disponível nos bancos desde 16 de junho de 2025 e é gratuito para o pagador pessoa física.
O funcionamento foi detalhado pela Agência Brasil no anúncio do Banco Central. O cliente autoriza uma vez e pode definir um valor máximo. Antes de cada vencimento, a empresa envia a cobrança ao banco do cliente, que agenda o pagamento e avisa o pagador, e a autorização pode ser cancelada a qualquer momento.
Para academias, escolas, estúdios, clubes de assinatura e prestadores de serviço mensal, a ferramenta substitui o boleto e o débito automático, que costumavam exigir convênio com cada banco. Uma academia com 200 alunos a R$ 120 fatura R$ 24.000 por mês. Se o atraso cair de 10% para 5% dos alunos, entram R$ 1.200 a mais no caixa em dia, numa simulação que ignora eventuais tarifas.
O ponto de atenção é o custo para quem recebe. O pagador pessoa física não paga, mas a empresa recebedora pode ser tarifada pelo seu banco ou pelo intermediário que gera as cobranças. A oferta do serviço depende de o seu banco ou plataforma já ter a funcionalidade disponível para empresas.
Na prática, o Pix Automático resolve bem a inadimplência por esquecimento, que é a mais comum em mensalidades baixas. Minha orientação para quem cobra todo mês do mesmo cliente é testar a ferramenta com uma parte da base, medir a queda no atraso e comparar com a tarifa cobrada, antes de migrar todo mundo.
Crédito via Pix e o fim do nome “Pix Parcelado”
O parcelamento pelo Pix existe, mas é uma operação de crédito entre o cliente e o banco dele, com juros cobrados do cliente. Quem vende recebe o valor total na hora, como em um Pix comum.
Em 4 de dezembro de 2025, o Banco Central desistiu de regulamentar a modalidade e proibiu o uso do nome “Pix Parcelado”, segundo reportagem do Metrópoles sobre a decisão do Banco Central. As instituições podem continuar oferecendo o serviço com outros nomes, como crédito via Pix ou parcelas no Pix.
Para o lojista, isso abre uma possibilidade interessante. Uma venda de R$ 1.200 parcelada em 6 vezes na maquininha, a uma taxa hipotética de 4,5%, deixaria R$ 1.146 em parcelas mensais. A mesma venda paga por crédito via Pix entraria de uma vez, inteira se a sua tarifa de Pix for zero, ou perto de R$ 1.188 com Pix a 0,99%.
A armadilha está do lado do cliente, e ela acaba voltando para o seu balcão. O crédito via Pix tem juros definidos pelo banco do cliente, que ele nem sempre compara com o parcelado sem juros do cartão. Não cabe ao vendedor apresentar essa opção como se fosse gratuita, porque isso gera reclamação e desgaste com o consumidor.
Se fosse comigo, eu aceitaria o crédito via Pix como mais uma opção, sem incentivar. Se o seu negócio tem muita venda parcelada, a economia real costuma estar em negociar a taxa do parcelado e a antecipação, e não em trocar o parcelado do cartão pelo crédito do banco do cliente.
Golpes, devolução e o novo MED do Pix
Desde 2 de fevereiro de 2026, o mecanismo de devolução do Pix em casos de fraude ficou mais amplo, e o dinheiro passou a poder ser rastreado mesmo quando passa por várias contas. Para quem vende, isso significa que um Pix recebido pode ficar bloqueado para análise se o pagador contestar a operação como golpe.
A nova versão, conhecida como MED 2.0, foi criada pela Resolução BCB nº 493, de 2025, e trouxe também o botão de contestação dentro do aplicativo dos bancos. Segundo a Agência Brasil ao explicar as novas regras de segurança do Pix, valores suspeitos podem ficar bloqueados por até 11 dias durante a análise. Em 2025, apenas 9,3% do valor contestado foi recuperado, de acordo com o Banco Central, o que explica a mudança.
O MED vale para fraude e falha operacional, e não para arrependimento de compra nem para o erro de quem digitou a chave errada. Um cliente insatisfeito com o produto não consegue usar o mecanismo para desfazer o pagamento, e o caminho continua sendo a negociação ou as regras do Código de Defesa do Consumidor.
Como o lojista se protege
- Confirmação no sistema, nunca no print. Libere a mercadoria só quando a maquininha ou o aplicativo da sua conta mostrar o crédito.
- Atenção a pedidos fora do padrão. Compras grandes, com pressa e pagamento dividido em vários Pix de contas diferentes merecem conferência extra, porque esse é o tipo de compra que costuma aparecer quando o dinheiro vem de golpe.
- Registro da venda. Guarde nota, identificação do comprador e comprovante de entrega, que ajudam a demonstrar boa-fé se o valor for bloqueado.
O erro que mais custa caro aqui é achar que Pix recebido é dinheiro definitivo em qualquer situação. Na grande maioria das vendas ele é, mas em compras de valor alto, feitas por desconhecidos e com urgência, vale conferir antes de entregar. Um bloqueio de 11 dias pode apertar bastante o caixa de um negócio pequeno.
Celular como maquininha, link de pagamento e Drex
Das tendências de 2026, o celular usado como maquininha e o link de pagamento já são realidade para pequenos negócios, enquanto o Drex não tem nada disponível para o consumidor ou para o lojista neste ano.
O celular como maquininha, oferecido por várias credenciadoras, transforma um aparelho com NFC em terminal para receber cartões e Pix por aproximação, sem comprar ou alugar a máquina. Ele faz sentido para autônomos e vendedores ambulantes com pouco volume. A ressalva é que a bateria e a internet do celular passam a ser o seu caixa, e a taxa por venda pode ser diferente da cobrada na máquina física.
O link de pagamento resolve a venda à distância, por aplicativo de mensagem ou rede social. A cobrança costuma seguir a taxa do cartão de crédito ou do Pix no canal digital. O risco de contestação é maior, já que o cartão não está presente, e por isso guardar a comprovação da entrega é essencial.
O Drex é o caso contrário. Em agosto de 2025, o Banco Central abandonou o uso de blockchain e a tokenização para o público. A primeira fase ficou restrita a instituições financeiras, com foco em garantias de crédito, como mostrou a Exame ao detalhar o que muda no Drex em 2026. Quem oferecer maquininha ou serviço prometendo “pagamento em Drex” para o seu negócio está vendendo algo que não existe.
Minha orientação para a maioria dos pequenos negócios é concentrar a energia no que já dá resultado, como Pix bem conciliado, desconto claro para formas de pagamento mais baratas e cobrança recorrente para quem vende mensalidade. Para escolher o equipamento, veja os critérios do nosso guia sobre como escolher maquininha de cartão.
Perguntas frequentes sobre Pix na maquininha
O dinheiro do Pix na maquininha cai na hora?
O Pix entre o cliente e a credenciadora é instantâneo, e o repasse para a sua conta segue o contrato, que em geral prevê crédito no mesmo dia. Confira esse prazo por escrito, porque ele pode variar entre credenciadoras e planos.
MEI paga tarifa para receber Pix?
Em regra, o MEI é tratado como empresário individual e não paga para receber transferências. A Resolução BCB nº 19, de 2020, permite tarifar o recebimento com finalidade de compra, então o banco pode cobrar quando o Pix for claramente pagamento de venda, conforme a tabela de tarifas da conta. Para organizar isso, veja nosso guia de conta digital para MEI.
Posso dar desconto para quem paga no Pix?
Sim, a Lei nº 13.455, de 2017, autoriza preços diferentes conforme o meio de pagamento. O desconto precisa estar informado de forma visível para o consumidor, em cartaz, etiqueta ou na página de venda.
O cliente pode cancelar um Pix depois de receber a mercadoria?
Não por arrependimento. O mecanismo de devolução serve para fraude e falha operacional, e se o pagador alegar golpe o valor pode ficar bloqueado para análise, por isso é importante guardar comprovação da venda e da entrega.
Preciso de maquininha para receber Pix?
Não. Você pode receber por chave ou QR Code gerado no aplicativo da conta. A maquininha passa a valer a pena quando a conciliação automática, a confirmação no terminal e a agilidade no caixa compensam a taxa cobrada.
Como montar o caixa do pequeno negócio em 2026
Para a maioria dos pequenos negócios com venda no balcão, o arranjo mais equilibrado é aceitar Pix na maquininha, com desconto visível em relação ao cartão de crédito, e manter a chave Pix para vendas à distância. A escolha entre receber pela maquininha ou direto na conta deve seguir a conta do ticket médio, e não a sensação de que Pix é sempre gratuito.
A resposta muda para quem vende mensalidades, que tem no Pix Automático a novidade com maior potencial de reduzir atrasos. Muda também para quem vende valores altos a desconhecidos, que precisa de uma rotina de conferência por causa dos bloqueios previstos nas novas regras contra golpes. Tecnologias anunciadas como o Drex podem ficar fora do planejamento de 2026.
O primeiro passo é pedir à sua credenciadora e ao seu banco a tarifa exata do Pix recebido e aplicar a simulação deste guia ao seu movimento do último mês. Depois, compare o custo total com as outras formas de pagamento usando o passo a passo do nosso artigo sobre como calcular a taxa de maquininha de cartão.
Este conteúdo é informativo e educacional, e as tarifas usadas nas simulações são hipotéticas. As condições para receber Pix, pela maquininha ou pela conta, variam conforme o contrato e o tipo de cliente. A decisão sobre meios de pagamento no seu negócio deve considerar a sua realidade e, quando necessário, a orientação de um contador.


